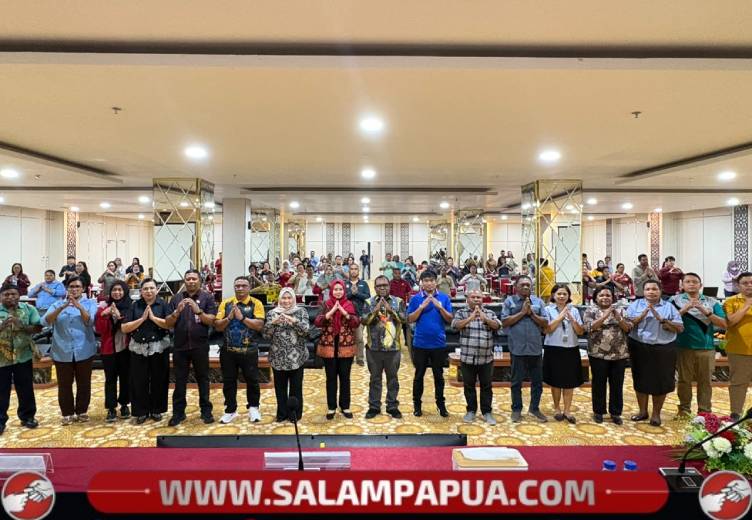
SALAM PAPUA (TIMIKA) – Badan Pengelola Keuangan dan Aset Daerah (BPKAD) Kabupaten Mimika menggelar kegiatan penyusunan analisis laporan pertanggungjawaban APBD 2026 di Aula Kantor BPKAD Mimika, Jumat (25/9/2026).
Kegiatan tersebut bertujuan meningkatkan kualitas pengelolaan keuangan daerah agar lebih transparan, akuntabel dan berorientasi pada hasil serta manfaat bagi masyarakat.
Sambutan Bupati Mimika yang dibacakan Asisten III Bidang Administrasi Umum Setda Mimika, Hery Onawame, menegaskan bahwa pertanggungjawaban APBD bukan sekadar kewajiban administratif maupun penyajian angka realisasi anggaran.
Menurutnya, laporan pertanggungjawaban harus memberikan gambaran yang jelas mengenai kinerja pendapatan, belanja dan pembiayaan, termasuk manfaat pelaksanaan program dan kegiatan bagi masyarakat.
“Analisis pertanggungjawaban APBD memiliki arti strategis. Melalui analisis yang baik, pemerintah daerah dapat mengetahui capaian maupun permasalahan pelaksanaan anggaran, termasuk deviasi target dan realisasi, tingkat penyerapan, serta pencapaian program dan kegiatan,” tegasnya.
Ia berharap kegiatan tersebut menghasilkan dokumen analisis yang berkualitas, objektif dan terukur serta dapat menjadi dasar dalam pengambilan kebijakan pemerintah daerah.
“Pentingnya perhatian pada aspek pendapatan, belanja, pembiayaan, kinerja program, serta identifikasi permasalahan dan rekomendasi perbaikan, sehingga analisis pertanggungjawaban APBD dapat benar-benar berkualitas, objektif, dan menjadi dasar kebijakan pemerintah daerah,” ungkapnya.
Sementara itu, Kepala Subbidang Pelaporan BPKAD Mimika, Ferdinand Panggalo Dalipang, SE, dalam laporan pelaksanaan kegiatan mengatakan analisis laporan pertanggungjawaban APBD diperlukan untuk menilai pencapaian anggaran, efektivitas pengelolaan keuangan, sekaligus mengidentifikasi berbagai permasalahan dan langkah perbaikannya.
Materi yang dibahas meliputi analisis realisasi pendapatan, belanja dan pembiayaan, surplus atau defisit anggaran, Sisa Lebih Perhitungan Anggaran (SiLPA), capaian program dan kegiatan, serta kesesuaian antara anggaran dan realisasi.
“Dengan kegiatan ini, kami berkomitmen mendorong perubahan dari sekadar orientasi penyerapan anggaran menuju pengelolaan anggaran yang berorientasi pada hasil dan manfaat nyata bagi masyarakat,” pungkasnya.
Penulis: Evita
Editor: Sianturi